Ein Sturm reißt das Modul aus der Halterung, ein Hagelkorn zerlegt das Glas, oder der Speicher verschwindet über Nacht vom Balkon: Bei einem Anlagenwert von mehreren hundert bis über tausend Euro wird die Frage nach der Versicherung schnell konkret. Die gute Nachricht ist, dass du dafür in den meisten Fällen keinen neuen Vertrag brauchst. Die weniger gute: Ein Anruf beim Versicherer gehört trotzdem dazu.
Drei Policen, drei Aufgaben
Die Verwirrung entsteht fast immer daran, dass drei Versicherungen für verschiedene Teile desselben Vorgangs zuständig sind.
Die Hausratversicherung schützt dein Eigentum. Sie greift, wenn deiner Anlage etwas passiert, und zwar durch die versicherten Gefahren Feuer, Leitungswasser, Sturm, Hagel sowie Überspannung durch Blitzeinschlag.
Die Wohngebäudeversicherung schützt das Gebäude samt allem, was fest damit verbunden ist. Sie kommt ins Spiel, sobald die Anlage nicht mehr steckerfertig an der Brüstung hängt, sondern verschraubt an Fassade oder Dach sitzt.
Die Privathaftpflichtversicherung schützt dich vor den Ansprüchen anderer. Sie zahlt, wenn deine Anlage bei jemand anderem einen Schaden anrichtet, und übernimmt zugleich die Abwehr unberechtigter Forderungen.
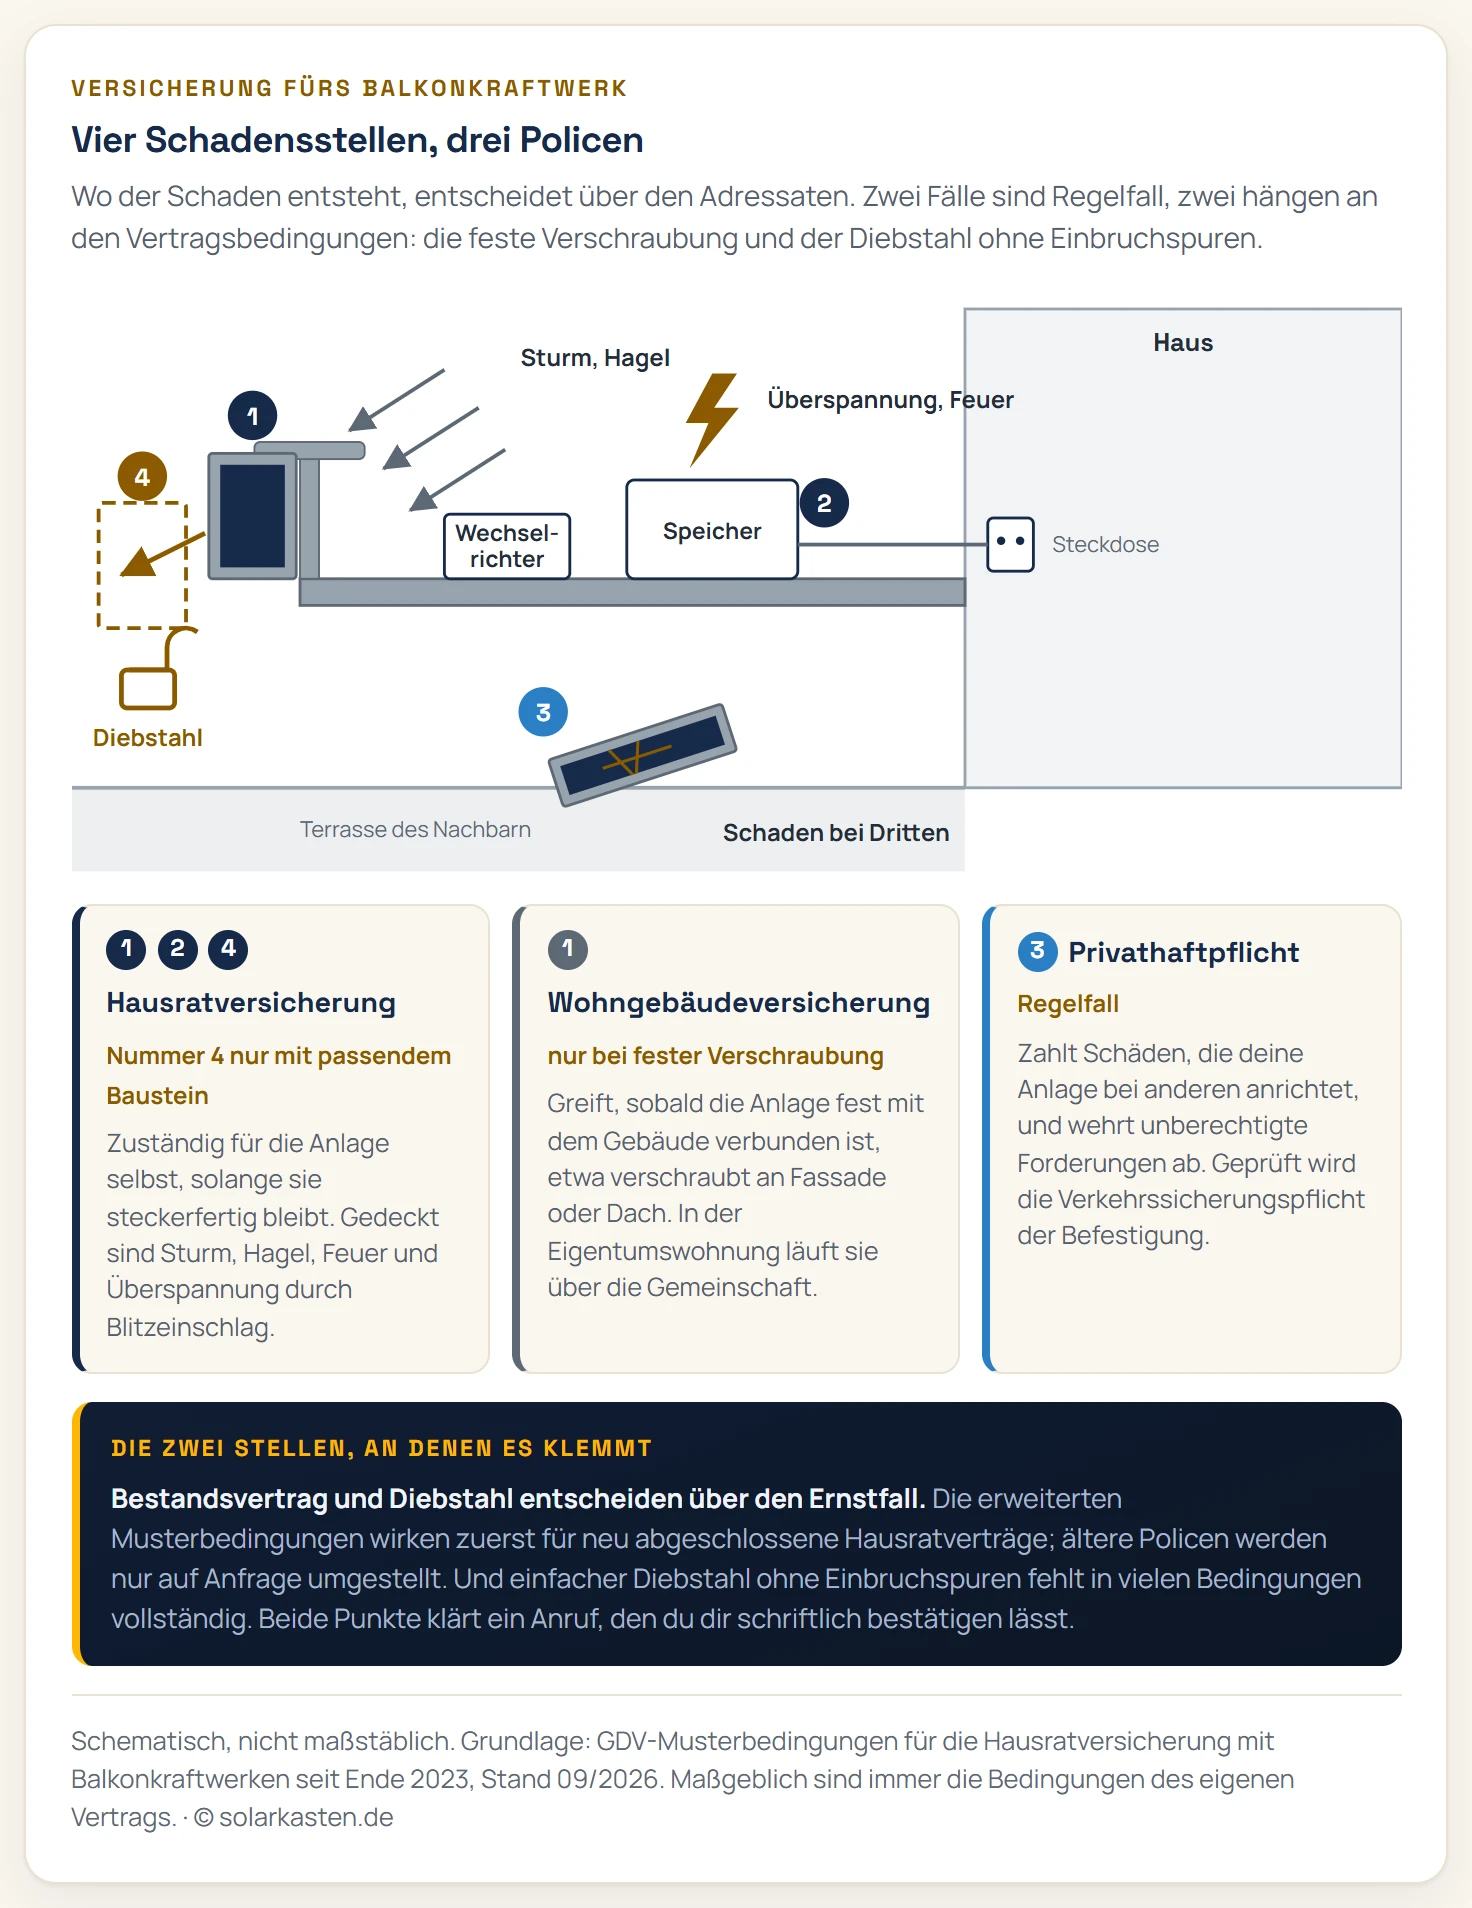
Durchgezogen ist der Regelfall, gestrichelt hängt von den Bedingungen ab: Genau an diesen beiden Stellen lohnt der Anruf beim Versicherer.
| Was passiert | Zuständig | Bedingung |
|---|---|---|
| Sturm reißt das Modul los | Hausrat | steckerfertig montiert |
| Hagel zerschlägt das Glas | Hausrat | Sturm und Hagel sind Standardgefahren |
| Modul fest an der Fassade beschädigt | Wohngebäude | fest mit dem Gebäude verbunden |
| Überspannung nach Blitzeinschlag | Hausrat | Überspannung muss eingeschlossen sein |
| Modul fällt auf fremdes Eigentum | Privathaftpflicht | Verkehrssicherungspflicht erfüllt |
| Diebstahl vom Balkon | Hausrat mit Zusatz | oft nur mit Baustein oder Höchstsumme |
Was sich mit den neuen Musterbedingungen geändert hat
Bis 2023 war die Lage unübersichtlich: Ein Balkonkraftwerk war je nach Auslegung Hausrat, Gebäudebestandteil oder gar nichts davon. Ende 2023 hat der Gesamtverband der Deutschen Versicherungswirtschaft seine Musterbedingungen für die Hausratversicherung erweitert und Steckersolargeräte ausdrücklich aufgenommen.
Zwei Einschränkungen gehören zu dieser Nachricht dazu:
Musterbedingungen sind Empfehlungen. Jeder Versicherer entscheidet selbst, ob und wann er sie übernimmt. Der Anspruch entsteht aus deinem Vertrag, nicht aus der Empfehlung des Verbands.
Neuverträge zuerst. Wer seine Hausratpolice vor der Anpassung abgeschlossen hat, profitiert nicht automatisch. Viele Anbieter stellen Bestandsverträge auf Wunsch um, häufig ohne Mehrbeitrag, und genau darum geht es beim Anruf.
Als Mieter: die Hausratversicherung ist dein Hauptvertrag
Für Mieter ist die Lage vergleichsweise einfach. Ein Steckersolargerät, das an der Brüstung hängt und über eine Steckdose einspeist, ist beweglicher Hausrat und damit deiner Police zugeordnet. Es bleibt dein Eigentum, auch wenn es an fremdem Gebäude hängt, und es zieht mit dir um.
Drei Punkte solltest du für dich klären:
- Deckt meine Police Sachen im Außenbereich? Balkon und Terrasse sind in vielen Bedingungen ausdrücklich eingeschlossen, in manchen mit einer eigenen Entschädigungsgrenze.
- Reicht meine Versicherungssumme? Anlage und Speicher erhöhen den Wert des Hausrats um mehrere hundert bis über tausend Euro.
- Was verlangt mein Vermieter? Die Zustimmung zur Montage ist ein eigenes Thema, das wir im Artikel Balkonkraftwerk als Mieter ausführlich behandeln. Ein Nachweis der Privathaftpflicht ist dabei ein üblicher Wunsch.
Als Eigentümer: die Montageart entscheidet
Für Eigentümer verläuft die Grenze zwischen Hausrat und Wohngebäude entlang der Frage, wie fest die Anlage mit dem Gebäude verbunden ist.
Steckerfertig an der Brüstung: Hausrat. Die Anlage lässt sich ohne Eingriff in die Bausubstanz abnehmen.
Fest verschraubt an Fassade, Dach oder Balkonplatte: In der Regel Gebäudebestandteil und damit Sache der Wohngebäudeversicherung. Hier sollte die Anlage ausdrücklich eingeschlossen sein, sonst zahlt im Zweifelsfall niemand.
In der Eigentümergemeinschaft kommt hinzu, dass die Wohngebäudeversicherung der Gemeinschaft gehört und über die Verwaltung läuft. Eine kurze Mitteilung vor der Montage verhindert die unangenehmste aller Situationen, nämlich den Streit über die Zuständigkeit nach dem Schaden.
Welche Gefahren wirklich gedeckt sind
Die Standardgefahren der Hausratversicherung passen erstaunlich gut zu den realen Risiken eines Balkonkraftwerks:
- Sturm: in den meisten Bedingungen ab Windstärke 8, also etwa 62 km/h. Der klassische Fall, denn die Windlast an der Brüstung ist die größte mechanische Belastung der Anlage.
- Hagel: Modulglas hält viel aus, Prüfnormen arbeiten mit 25-mm-Hagelkörnern bei 23 m/s. Größere Körner gibt es trotzdem.
- Feuer und Blitzschlag: eingeschlossen, ebenso Überspannung als Folge eines Blitzeinschlags, sofern dieser Baustein vereinbart ist.
- Leitungswasser: für die Anlage selten relevant, für den Speicher im Keller schon.
Und was regelmäßig fehlt:
- Einfacher Diebstahl ohne Einbruchspuren.
- Elementarschäden wie Überschwemmung, Starkregen und Schneedruck, die einen eigenen Baustein brauchen.
- Bedienfehler und Verschleiß, die grundsätzlich nicht Sache einer Sachversicherung sind.
Der Speicher ist der teuerste Posten
Sobald ein Speicher dazukommt, verdoppelt sich der Wert der Anlage schnell. Damit steigen auch die Fragen, die vorher niemand stellt.
Wert und Versicherungssumme. Ein Speicher mit 2 Kilowattstunden liegt bei 500 bis 1.500 Euro. Zusammen mit Modulen, Wechselrichter und Halterung kommt eine Anlage leicht auf 2.000 Euro, und die addieren sich zum bisherigen Hausratwert.
Aufstellort. Steht der Speicher draußen, gelten die Regeln für Sachen im Außenbereich. Wie ein Speicher dort geschützt werden muss, steht in unserem Artikel zum Speicher im Außenbereich.
Brandrisiko. Die Feuerversicherung deckt Schäden durch Brand, auch wenn der Brand von deinem Gerät ausgeht. Voraussetzung ist der bestimmungsgemäße Betrieb, also Aufstellung nach Herstellervorgabe und keine Eigenbauten. Die technische Seite dazu behandeln wir im Artikel zur Brandgefahr von Speichern.
Melden oder nicht?
Rechtlich ist die Anzeige einer Gefahrerhöhung in den §§ 23 ff. VVG geregelt. Ob ein Balkonkraftwerk eine solche darstellt, ist umstritten und wird von Versicherern unterschiedlich gehandhabt. Praktisch spricht alles für die Meldung:
- Du erfährst verbindlich, ob deine Police die Anlage einschließt.
- Du kannst die Versicherungssumme anpassen, bevor der Schaden da ist.
- Du hast im Streitfall einen Nachweis, dass du offen kommuniziert hast.
Was in die Mitteilung gehört: Art der Anlage (steckerfertiges Steckersolargerät), Leistung, Montageart, Anschaffungswert inklusive Speicher und der Hinweis, dass die Anlage im Marktstammdatenregister gemeldet ist. Wie das dort läuft, steht in unserem Artikel zur Anmeldefrist.
Bitte um eine schriftliche Bestätigung. Eine mündliche Zusage am Telefon hilft drei Jahre später niemandem.
Wenn es andere trifft: die Haftpflichtfrage
Der teuerste denkbare Schaden ist kein kaputtes Modul, es ist ein verletzter Mensch. Ein Modul mit 20 Kilogramm aus dem vierten Stock ist eine ernste Angelegenheit, und genau deshalb schaut die Privathaftpflichtversicherung im Schadensfall auf die Verkehrssicherungspflicht.
Konkret geprüft wird, ob die Befestigung für den Montageort geeignet war. Das heißt in der Praxis:
- Halterung nach Herstellervorgabe montiert, mit dem vorgesehenen Befestigungsmaterial.
- Windlast am Standort berücksichtigt, besonders in exponierter Lage und in den oberen Geschossen. Die Grundlagen dazu stehen in unserem Artikel zur Modulmontage am Balkon.
- Zusätzliche Sicherung gegen Absturz, etwa ein Fangseil, dort wo unter dem Balkon öffentlicher Raum liegt.
Fotos von der fertigen Montage und die aufgehobene Montageanleitung sind das beste Beweismittel, das du dir für kleines Geld selbst schaffen kannst.
Wann sich eine eigene Police lohnt
Spezielle Balkonkraftwerk-Versicherungen liegen laut Anbieterangaben bei etwa 30 bis 80 Euro im Jahr, die Waldenburger nennt beispielsweise einen Pauschalbeitrag von 39 Euro brutto. Dafür bekommst du in der Regel eine Allgefahrendeckung: Diebstahl, Bedienfehler, Konstruktionsfehler und Elementarschäden inklusive.
Die Rechnung dazu ist schnell gemacht. Bei einer Anlage für 800 Euro und einem Beitrag von 39 Euro zahlst du binnen 20 Jahren den Anlagenwert noch einmal. Sinnvoll wird die Police bei drei Konstellationen:
- Hoher Anlagenwert, etwa Set plus Speicher jenseits von 2.000 Euro.
- Erhöhtes Diebstahlrisiko, also frei zugängliche Erdgeschosslagen, Gartenaufstellung oder Schrebergarten.
- Hausratpolice ohne passende Deckung, wenn der Versicherer die Umstellung auf die neuen Bedingungen ablehnt.
Checkliste für den Anruf
- Schließt meine Hausratversicherung Steckersolargeräte ein, und gilt das auch für meinen Bestandsvertrag?
- Sind Geräte im Außenbereich mitversichert, und gibt es eine Entschädigungsgrenze?
- Ist Überspannung durch Blitz eingeschlossen?
- Wie ist der Speicher bewertet, und ändert sein Aufstellort etwas?
- Ist einfacher Diebstahl gedeckt, und bis zu welcher Summe?
- Reicht meine Versicherungssumme nach der Anschaffung noch?
- Deckt meine Privathaftpflicht Schäden durch die Anlage ab?
Fazit
Für die große Mehrheit der Betreiber gilt: Hausratversicherung plus Privathaftpflicht reichen aus, und beide Verträge sind ohnehin da. Wichtig sind zwei Handgriffe, die zusammen eine Viertelstunde kosten. Erstens die Meldung an den Versicherer mit der Bitte um schriftliche Bestätigung, denn die neuen Musterbedingungen wirken nicht rückwirkend in alte Verträge. Zweitens ein ehrlicher Blick auf die Versicherungssumme, sobald ein Speicher dazukommt.
Eine eigene Police lohnt dort, wo Diebstahl ein reales Risiko ist oder der Anlagenwert deutlich über dem eines Standardsets liegt. Und wer die Halterung sauber nach Anleitung montiert und das Ergebnis fotografiert, hat für den unangenehmsten Fall bereits das Wichtigste erledigt.
Häufige Fragen
Brauche ich für mein Balkonkraftwerk eine eigene Versicherung?
In den meisten Fällen nicht. Der Gesamtverband der Versicherer hat seine Musterbedingungen für die Hausratversicherung Ende 2023 um Balkonkraftwerke erweitert, seitdem gelten steckerfertige Anlagen dort als versicherter Hausrat. Zusammen mit der Privathaftpflicht für Schäden bei anderen deckt das die typischen Fälle ab. Eine spezielle Police lohnt vor allem, wenn dir Diebstahl- und Bedienfehlerschutz wichtig sind.
Gilt der Schutz auch für meinen bestehenden Vertrag?
Nicht automatisch. Die erweiterten Musterbedingungen wirken zunächst für neu abgeschlossene Verträge, Altverträge laufen zu ihren ursprünglichen Bedingungen weiter. Viele Versicherer stellen bestehende Policen auf Anfrage auf die neuen Bedingungen um, oft ohne Mehrbeitrag. Ein Anruf und eine schriftliche Bestätigung im Anschluss klären das dauerhaft.
Muss ich das Balkonkraftwerk meiner Versicherung melden?
Melden ist der sichere Weg, auch wenn die Bedingungen es nicht immer ausdrücklich verlangen. Zum einen klärt sich dabei, ob deine Police die Anlage überhaupt einschließt. Zum anderen erhöht sich der Wert deines Hausrats, und eine zu niedrige Versicherungssumme führt im Schadensfall zur Unterversicherung. Die Mitteilung kostet nichts und dauert fünf Minuten.
Was ist mit Diebstahl vom Balkon?
Diebstahl ist der klassische Deckungsausfall. Der einfache Diebstahl ohne Einbruchspuren ist in der Hausratversicherung oft ausgeschlossen, und ein Modul von der Brüstung zu heben hinterlässt keine. Manche Tarife schließen Balkonkraftwerke ausdrücklich mit ein, teils mit Höchstsumme: Die DEVK nennt für ihren Premium-Schutz beispielsweise bis zu 1.500 Euro. Wer auf Nummer sicher gehen will, braucht einen Zusatzbaustein oder eine eigene Police.
Wer zahlt, wenn mein Modul auf das Nachbarauto fällt?
Dafür ist die Privathaftpflichtversicherung da, denn hier geht es um einen Schaden bei einem Dritten. Wichtig ist die Frage nach der Verkehrssicherungspflicht: Der Versicherer prüft, ob die Halterung für die Windlast am Montageort geeignet war und fachgerecht befestigt wurde. Fotos der Montage und die Montageanleitung des Halterungsherstellers sind deshalb mehr wert als jede Diskussion im Nachhinein.
Ist der Speicher mitversichert?
Als beweglicher Gegenstand fällt ein Balkonkraftwerk-Speicher grundsätzlich unter den Hausrat, doch drei Punkte gehören geklärt: ob die Police Geräte im Außenbereich einschließt, ob der Wert von oft 500 bis 1.500 Euro noch in die Versicherungssumme passt und ob es Auflagen zum Aufstellort gibt. Speicher sind der teuerste Einzelposten der Anlage, hier lohnt die Nachfrage am meisten.
Als Mieter: brauche ich die Zustimmung für die Versicherung?
Die Versicherung und die Zustimmung des Vermieters sind zwei getrennte Themen. Deine Hausratversicherung interessiert sich für dein Eigentum, nicht für das Mietverhältnis. Der Vermieter darf allerdings einen Nachweis über die Privathaftpflicht verlangen, bevor er der Montage zustimmt, und das ist ein üblicher und zulässiger Wunsch.
Was ist bei einer Eigentumswohnung anders?
Hier kommt die Wohngebäudeversicherung der Eigentümergemeinschaft ins Spiel. Sie greift bei Anlagen, die fest mit dem Gebäude verbunden sind, etwa bei einer verschraubten Fassadenmontage. Ein steckerfertiges Gerät, das nur an der Brüstung hängt, bleibt dagegen dein Hausrat. Vor der Montage lohnt eine Abstimmung mit der Verwaltung, damit im Schadensfall klar ist, welche Police zuständig ist.