Die Scheune hat 400 Quadratmeter Süddach, das Angebot des Solarteurs lautet auf 48 Kilowattpeak, und irgendwo im Hinterkopf steht die Zahl 30. Tatsächlich treffen bei 30 Kilowattpeak gleich mehrere Regeln zusammen: aus dem Steuerrecht, aus dem Erneuerbare-Energien-Gesetz und aus der Technik. Manche kippen dort komplett, andere verschieben sich nur. Hier steht jede Schwelle mit Paragraf, was sie für die Anlage bedeutet und wann es sich lohnt, knapp darunter zu bleiben.
Die Schwellen im Überblick
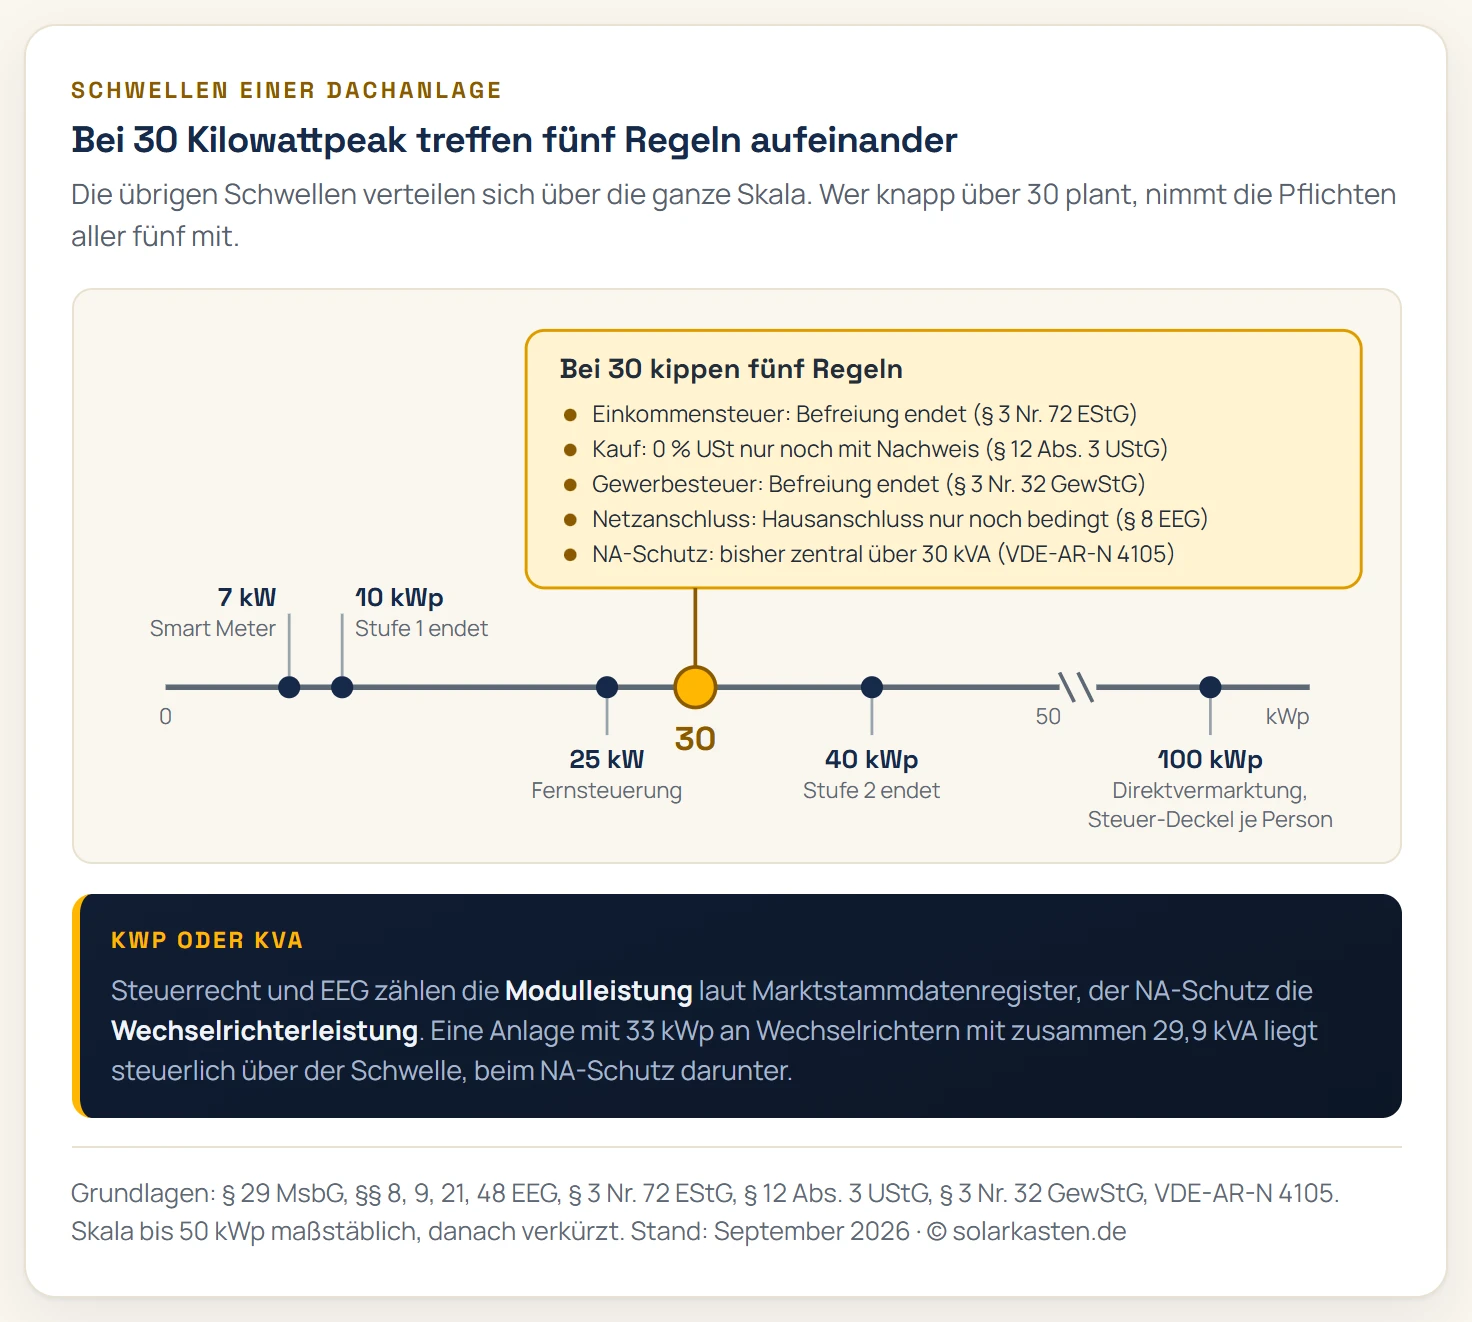
Nicht jede Regel, die mit „30” zu tun hat, hängt an derselben Größe. Das Steuerrecht und das EEG zählen die Modulleistung in Kilowattpeak, wie sie im Marktstammdatenregister steht. Die Anwendungsregel für den Netzanschluss zählt beim Netz- und Anlagenschutz die Wechselrichterleistung in Kilovoltampere. Diese Unterscheidung wird weiter unten wichtig.
| Schwelle | Regel | was sich ändert | Grundlage |
|---|---|---|---|
| über 7 kW | intelligentes Messsystem mit Steuerbox | Pflichteinbau durch den Messstellenbetreiber | § 29 MsbG |
| 10 kWp | erste Vergütungsstufe endet | darüber niedrigerer Satz je kWh | § 48 EEG |
| 25 kW | Fernsteuerbarkeit | Einrichtung zur ferngesteuerten Reduzierung, bis das Smart Meter steuert | § 9 EEG |
| 30 kWp | Einkommensteuerfreiheit | endet je Wohn- oder Gewerbeeinheit, Freigrenze | § 3 Nr. 72 EStG |
| 30 kWp | Nullsteuersatz-Vereinfachung | Voraussetzungen müssen nachgewiesen werden | § 12 Abs. 3 UStG |
| 30 kW | Gewerbesteuer-Befreiung | endet | § 3 Nr. 32 GewStG |
| 30 kW | Verknüpfungspunkt Hausanschluss | gilt nur noch, wenn der Hausanschluss reicht | § 8 Abs. 1 und 6a EEG |
| 30 kVA | zentraler NA-Schutz | nach der Fassung 2018 Pflicht, 2026 überarbeitet | VDE-AR-N 4105 |
| 40 kWp | zweite Vergütungsstufe endet | darüber nochmals niedrigerer Satz | § 48 EEG |
| 100 kWp | Direktvermarktung, Steuer-Deckel je Person | feste Vergütung endet, 100-kWp-Freigrenze | § 21 EEG, § 3 Nr. 72 EStG |
Einkommensteuer: die Freigrenze je Einheit
Seit 2022 sind Einnahmen aus kleinen Photovoltaikanlagen nach § 3 Nr. 72 EStG steuerfrei, und zwar Einspeisevergütung und Eigenverbrauch gleichermaßen. Maßgeblich ist die Bruttoleistung laut Marktstammdatenregister je Wohn- oder Gewerbeeinheit, gebäudebezogen je Steuerpflichtigem. Seit dem Jahressteuergesetz 2024 gilt für Anlagen, die nach dem 31. Dezember 2024 angeschafft oder in Betrieb genommen wurden, einheitlich 30 Kilowattpeak je Einheit.
Das BMF-Schreiben vom 17. Juli 2023 macht die Wirkung an Beispielen klar:
- Einfamilienhaus mit 34 Kilowattpeak: nicht begünstigt. Steuerpflichtig ist die gesamte Anlage mit allen 34 Kilowattpeak.
- Haus und Garage mit je 15,10 Kilowattpeak: zusammen 30,20 und damit beide nicht begünstigt, weil die Anlagen desselben Betreibers auf dem Gebäude addiert werden.
- Zwei Ehepartner mit je 16 Kilowattpeak auf dem eigenen Einfamilienhaus: beide begünstigt, weil jeder Steuerpflichtige für sich geprüft wird.
Auf einem Mehrfamilienhaus verschiebt sich die Grenze mit der Zahl der Einheiten: Drei Wohnungen erlauben 90 Kilowattpeak. Dazu kommt ein zweiter Deckel von 100 Kilowattpeak je Steuerpflichtigem über alle Anlagen, ebenfalls als Freigrenze.
Wer darüber liegt, betreibt steuerlich einen Gewerbebetrieb. Der Gewinn wird über eine Einnahmenüberschussrechnung ermittelt: Einspeisevergütung und der Wert des selbst verbrauchten Stroms auf der einen Seite, Abschreibung über 20 Jahre, Zinsen, Versicherung und Wartung auf der anderen. In den ersten Jahren bleibt der steuerliche Gewinn dadurch oft klein. Die Grundlagen stehen ausführlich im Ratgeber zur Photovoltaik-Steuer.
Umsatzsteuer beim Kauf: der Nachweis wird Pflicht
Seit 2023 fällt auf Module, Wechselrichter, Speicher und Montage nach § 12 Abs. 3 UStG ein Steuersatz von 0 Prozent an, wenn die Anlage auf oder in der Nähe von Wohnungen, öffentlichen Gebäuden oder Gebäuden für gemeinnützige Tätigkeiten installiert wird. Das Gesetz enthält dazu eine Vereinfachung:
Die Voraussetzungen des Satzes 1 gelten als erfüllt, wenn die installierte Bruttoleistung der Photovoltaikanlage laut Marktstammdatenregister nicht mehr als 30 Kilowatt (peak) beträgt oder betragen wird.
Über 30 Kilowattpeak entfällt damit die automatische Vermutung, der Nullsteuersatz selbst bleibt möglich. Auf dem Wohnhaus bleibt es bei 0 Prozent, der Verkäufer muss den Standort aber prüfen und dokumentieren. Bei einer Scheune oder Halle hängt es daran, ob sie im Sinne des Gesetzes in der Nähe einer Wohnung steht; eine reine Gewerbehalle ohne Wohnbezug fällt heraus und trägt die reguläre Umsatzsteuer. Solche Fälle gehören vor der Bestellung auf den Tisch des Steuerberaters.
Gewerbesteuer: Befreiung nur bis 30 kW
Nach § 3 Nr. 32 GewStG sind Betreiber von der Gewerbesteuer befreit, wenn sich ihre Tätigkeit ausschließlich auf die Erzeugung und Vermarktung von Strom aus einer Gebäude-Solaranlage bis 30 Kilowatt beschränkt. Über dieser Grenze ist der Betrieb grundsätzlich gewerbesteuerpflichtig.
In der Praxis ändert das für private Betreiber wenig: Natürliche Personen haben bei der Gewerbesteuer einen Freibetrag von 24.500 Euro Gewinn im Jahr. Eine 50-kWp-Anlage mit Einspeisevergütung erwirtschaftet davon nur einen Bruchteil. Ob die Gemeinde zusätzlich eine Gewerbeanmeldung verlangt, ist vor Ort zu klären.
Netzanschluss: Verknüpfungspunkt und Fristen
Hier liegt die wichtigste technische Grenze. Nach § 8 Absatz 1 EEG gilt bei Anlagen mit zusammen höchstens 30 Kilowatt auf einem Grundstück mit bestehendem Netzanschluss der Hausanschluss automatisch als günstigster Verknüpfungspunkt. Seit 2025 müssen Netzbetreiber dafür ein Webportal anbieten und innerhalb eines Monats antworten; schickt der Netzbetreiber keinen Zeitplan, darf die Anlage nach Ablauf dieser Frist angeschlossen werden.
Zwischen 30 und 100 Kilowatt greift eine abgeschwächte Regel aus § 8 Absatz 6a EEG. Der Hausanschluss gilt weiter als günstigster Verknüpfungspunkt, aber nur, solange die installierte Leistung die Kapazität des bestehenden Hausanschlusses nicht übersteigt. Die Frist für die Netzverträglichkeitsprüfung beträgt acht Wochen. Meldet der Netzbetreiber in dieser Zeit nicht, dass der Anschluss technisch ungeeignet ist, darf die Anlage dort angeschlossen werden.
Die Kapazität eines Hausanschlusses hängt an seiner Absicherung. Bei 400 Volt Drehstrom ergibt sich die Scheinleistung aus Wurzel 3 mal 400 Volt mal Nennstrom:
| Hausanschlusssicherung | Scheinleistung |
|---|---|
| 3 × 35 A | rund 24 kVA |
| 3 × 50 A | rund 35 kVA |
| 3 × 63 A | rund 44 kVA |
| 3 × 80 A | rund 55 kVA |
| 3 × 100 A | rund 69 kVA |
Ein älteres Einfamilienhaus mit 35-Ampere-Absicherung trägt eine 40-kWp-Anlage also nicht. Dann kann der Netzbetreiber einen anderen Verknüpfungspunkt zuweisen oder eine Verstärkung verlangen. Die Kosten des Anschlusses selbst trägt nach § 16 EEG der Anlagenbetreiber, einen nötigen Ausbau des öffentlichen Netzes der Netzbetreiber.
NA-Schutz: hier zählt die Wechselrichterleistung
Der Netz- und Anlagenschutz trennt eine Erzeugungsanlage vom Netz, wenn Spannung oder Frequenz aus dem zulässigen Bereich laufen. Bei kleinen Anlagen steckt er im Wechselrichter. Die VDE-AR-N 4105 in der Fassung von 2018 verlangte ab einer Summen-Scheinleistung von mehr als 30 Kilovoltampere einen zentralen NA-Schutz am Zählerplatz: ein eigenes Schutzrelais mit Kuppelschalter, das alle Wechselrichter gemeinsam vom Netz trennt.
Die Fassung vom März 2026 hat den Netz- und Anlagenschutz überarbeitet. Aus der Fachpraxis wird berichtet, dass sie bei kurzen Leitungswegen zwischen Hausanschluss und Wechselrichter auch oberhalb von 30 Kilovoltampere den integrierten Schutz zulässt. Was im Einzelfall gilt, legt der Netzbetreiber in seinen technischen Anschlussbedingungen fest, und der Installateur plant danach.
Weil diese Schwelle an der Wechselrichterleistung hängt, lässt sie sich unabhängig von der Modulleistung einhalten. Üblich ist ohnehin, mehr Module als Wechselrichterleistung zu installieren, weil die volle Modulleistung nur an wenigen Stunden im Jahr anliegt. Eine Anlage mit 33 Kilowattpeak an Wechselrichtern mit zusammen 29,9 Kilovoltampere bleibt beim NA-Schutz unter der Schwelle, bei Steuer und EEG liegt sie darüber. Warum dieses Verhältnis kaum Ertrag kostet, steht im Ratgeber zum Watt-Peak.
Steuerbarkeit und Smart Meter
Diese Pflichten hängen an eigenen Schwellen, die unter 30 liegen, und betreffen jede größere Dachanlage:
- Über 7 Kilowatt soll der Messstellenbetreiber nach § 29 MsbG ein intelligentes Messsystem mit Steuerungseinrichtung einbauen, über das der Netzbetreiber die Einspeisung regeln kann.
- Bis dieses System eingebaut und getestet ist, gilt für neue Anlagen mit Einspeisevergütung seit dem 25. Februar 2025 eine Begrenzung der Einspeisung auf 60 Prozent der installierten Leistung.
- Ab 25 Kilowatt muss die Anlage in dieser Übergangszeit zusätzlich eine Einrichtung zur ferngesteuerten Reduzierung der Einspeiseleistung haben, ab 100 Kilowatt auch zur Abrufung der Ist-Einspeisung.
Wer über 30 Kilowattpeak baut, bewegt sich also in der Klasse 25 bis 100 Kilowatt: Fernsteuerung plus 60-Prozent-Grenze, bis das Smart Meter steuert. Die 60 Prozent kosten bei einem Süddach spürbar Einspeisung an sonnigen Mittagen, bei Ost-West-Anlagen deutlich weniger.
Einspeisevergütung: anteilig nach Stufen
Die Vergütung wird stufenweise berechnet: Jede Leistungsstufe bekommt ihren eigenen Satz, und daraus ergibt sich ein Mischwert. Bei Inbetriebnahme zwischen dem 1. August 2026 und dem 31. Januar 2027 gelten diese anzulegenden Werte:
| Leistungsanteil | Überschusseinspeisung | Volleinspeisung |
|---|---|---|
| bis 10 kWp | 7,70 ct/kWh | 12,22 ct/kWh |
| über 10 bis 40 kWp | 6,66 ct/kWh | 10,24 ct/kWh |
| über 40 bis 100 kWp | 5,44 ct/kWh | 10,24 ct/kWh |
Daraus ergeben sich folgende Mischsätze:
| Anlagengröße | Mischsatz Überschuss | Mischsatz Volleinspeisung |
|---|---|---|
| 10 kWp | 7,70 ct | 12,22 ct |
| 30 kWp | 7,01 ct | 10,90 ct |
| 40 kWp | 6,92 ct | 10,74 ct |
| 60 kWp | 6,43 ct | 10,57 ct |
| 100 kWp | 6,03 ct | 10,44 ct |
Bei der Vergütung verläuft der Übergang über 30 Kilowattpeak also gleitend: Die Stufen liegen bei 10 und 40, der Mischsatz sinkt stetig. Die Sätze verringern sich halbjährlich; für eine Anlage zählt der Satz ihres Inbetriebnahmezeitpunkts für 20 Jahre. Was nach diesen 20 Jahren passiert, steht unter Einspeisevergütung nach 20 Jahren.
Aufteilen hilft nicht
Die naheliegende Idee lautet: zwei Anlagen mit je 25 Kilowattpeak statt einer mit 50. Das funktioniert in keinem der drei Rechtsgebiete zuverlässig.
- EEG: Nach § 24 Absatz 1 EEG gelten Solaranlagen auf demselben Gebäude oder Grundstück, die innerhalb von zwölf aufeinanderfolgenden Monaten in Betrieb gehen, für die Vergütung als eine Anlage.
- Einkommensteuer: Das BMF prüft gebäudebezogen je Steuerpflichtigem und addiert mehrere Anlagen desselben Betreibers, siehe das Beispiel mit Haus und Garage oben.
- Netzanschluss: § 8 EEG spricht von „einer oder mehreren Anlagen mit einer installierten Leistung von insgesamt” höchstens 30 Kilowatt.
Getrennt betrachtet werden nur echte Trennungen: Anlagen verschiedener Steuerpflichtiger, etwa von zwei Ehepartnern, oder Anlagen auf verschiedenen Gebäuden. Solche Konstruktionen müssen zum tatsächlichen Betrieb passen, das Finanzamt prüft die Verhältnisse im Einzelfall.
Unter 30 bleiben oder das Dach voll belegen?
Die Frage stellt sich bei jedem großen Dach. Für die Grenze sprechen die Steuerfreiheit ohne jede Buchführung, der Nullsteuersatz ohne Nachweis und der einfache Netzanschluss. Für das volle Dach sprechen die Kosten: Gerüst, Planung, Anmeldung und Zählerschrank fallen ohnehin an, jedes zusätzliche Kilowattpeak wird dadurch billiger.
Als grobe Orientierung:
- Knapp über der Grenze ist die ungünstigste Zone. Wer mit 32 statt 29,9 Kilowattpeak plant, holt sich die Steuerpflicht für die gesamte Anlage und je nach Wechselrichterleistung einen zentralen NA-Schutz ins Haus, für 7 Prozent mehr Leistung.
- Deutlich darüber lohnt sich die Rechnung wieder. Bei 50 oder 60 Kilowattpeak verteilt sich der zusätzliche Aufwand auf viel mehr Ertrag, und die Abschreibung drückt den steuerpflichtigen Gewinn in den ersten Jahren.
- Auf einem Mehrfamilienhaus stellt sich die Frage oft gar nicht, weil die Grenze je Wohnung gilt.
Wie viel Leistung auf die vorhandene Fläche passt, lässt sich mit dem Ratgeber Photovoltaik: Quadratmeter pro kWp schnell überschlagen.
Was die geplante EEG-Reform ändern könnte
Das Bundeskabinett hat am 29. Juli 2026 den Entwurf einer EEG-Novelle beschlossen, die ab 2027 gelten soll. Nach dem Entwurf entfällt die feste Einspeisevergütung für neue kleine Anlagen unter 25 Kilowatt, an ihre Stelle treten befristete Übergangsregeln. Bundestag, Bundesrat und die EU-Kommission müssen noch zustimmen, Einzelheiten können sich im Verfahren ändern. Anlagen, die bis Ende 2026 in Betrieb gehen, behalten nach dem Entwurf ihre Vergütung für die vollen 20 Jahre. Die steuerlichen Grenzen aus EStG, UStG und GewStG sind von der Reform nicht betroffen.
Fazit
Bei 30 Kilowattpeak kippen vor allem steuerliche Regeln: Die Einkommensteuerfreiheit endet für die ganze Anlage, der Nullsteuersatz verlangt einen Nachweis, und die Gewerbesteuer-Befreiung entfällt, auch wenn der Freibetrag für Privatpersonen die Folgen meist auffängt. Beim Netzanschluss bleibt der Hausanschluss auch über 30 Kilowatt der Verknüpfungspunkt, solange er die Leistung trägt; die Frist verlängert sich auf acht Wochen. Beim NA-Schutz zählt die Wechselrichterleistung in Kilovoltampere.
Für die Planung heißt das: entweder bewusst unter 30 Kilowattpeak bleiben oder klar darüber planen und die Steuerfolgen vorher durchrechnen lassen. Die Schwelle mit zwei oder drei Kilowattpeak knapp zu reißen, bringt die Pflichten ohne nennenswerten Mehrertrag.
Häufige Fragen
Ist eine PV-Anlage über 30 kWp steuerpflichtig?
Auf einem Einfamilienhaus ja, und zwar vollständig. § 3 Nr. 72 EStG stellt Anlagen bis 30 Kilowattpeak je Wohn- oder Gewerbeeinheit steuerfrei, die Grenze wirkt als Freigrenze. Das BMF nennt als Beispiel ausdrücklich eine Anlage mit 34 Kilowattpeak auf einem Einfamilienhaus, die nicht begünstigt ist. Auf einem Mehrfamilienhaus gilt die Grenze je Wohnung, dort können auch 60 oder 90 Kilowattpeak steuerfrei bleiben.
Brauche ich ab 30 kWp einen zentralen NA-Schutz?
Nach der VDE-AR-N 4105 in der Fassung von 2018 war ab einer Summenleistung der Wechselrichter von mehr als 30 Kilovoltampere ein zentraler Netz- und Anlagenschutz am Zählerplatz Pflicht. Die Fassung vom März 2026 hat den Netz- und Anlagenschutz überarbeitet; aus der Fachpraxis wird eine Ausnahme bei kurzen Leitungswegen berichtet. Maßgeblich ist, was dein Netzbetreiber in seinen technischen Anschlussbedingungen verlangt. Die Schwelle zählt Kilovoltampere, also die Leistung der Wechselrichter.
Gilt der Nullsteuersatz auch für PV-Anlagen über 30 kWp?
Ja, wenn die Anlage auf oder in der Nähe eines Wohngebäudes, eines öffentlichen Gebäudes oder eines Gebäudes für gemeinnützige Tätigkeiten installiert wird. Bis 30 Kilowattpeak laut Marktstammdatenregister gelten diese Voraussetzungen nach § 12 Absatz 3 UStG automatisch als erfüllt. Darüber muss der Verkäufer sie prüfen und dokumentieren.
Welche Einspeisevergütung bekommt eine 30-kWp-Anlage?
Die Vergütung wird anteilig nach Leistungsstufen berechnet. Bei Inbetriebnahme zwischen dem 1. August 2026 und dem 31. Januar 2027 bekommen die ersten 10 Kilowattpeak bei Überschusseinspeisung 7,70 Cent, der Teil bis 40 Kilowattpeak 6,66 Cent je Kilowattstunde. Eine 30-kWp-Anlage kommt damit auf einen Mischsatz von rund 7,01 Cent, bei Volleinspeisung auf rund 10,90 Cent.
Kann ich zwei Anlagen unter 30 kWp bauen, um die Grenzen zu umgehen?
Beim EEG nicht: Nach § 24 Absatz 1 EEG gelten Solaranlagen auf demselben Gebäude, die innerhalb von zwölf Monaten in Betrieb gehen, als eine Anlage. Steuerlich prüft das BMF gebäudebezogen je Steuerpflichtigem und rechnet mehrere Anlagen zusammen. Getrennt betrachtet werden nur Anlagen verschiedener Steuerpflichtiger, etwa von zwei Ehepartnern, oder Anlagen auf verschiedenen Gebäuden.
Muss ich ab 30 kWp ein Gewerbe anmelden?
Die Befreiung von der Gewerbesteuer nach § 3 Nr. 32 GewStG gilt nur für Gebäude-Solaranlagen bis 30 Kilowatt, deren Betreiber ausschließlich Solarstrom erzeugt und vermarktet. Darüber ist der Betrieb grundsätzlich gewerbesteuerpflichtig. Für natürliche Personen gilt allerdings ein Freibetrag von 24.500 Euro Gewinn im Jahr, den eine private Dachanlage praktisch nie erreicht. Ob eine Gewerbeanmeldung nötig ist, klärt die Gemeinde.
Was ändert sich beim Netzanschluss über 30 kW?
Bis 30 Kilowatt gilt der vorhandene Hausanschluss automatisch als günstigster Verknüpfungspunkt, und der Netzbetreiber muss innerhalb eines Monats antworten. Zwischen 30 und 100 Kilowatt gilt das nur noch, solange die Anlage die Kapazität des bestehenden Hausanschlusses nicht übersteigt, und die Frist beträgt acht Wochen. Reicht der Hausanschluss nicht, kann der Netzbetreiber einen anderen Verknüpfungspunkt zuweisen.