Kaum ein Thema rund um die eigene Solaranlage sorgt für so viel Verwirrung wie die Steuer, und das liegt an einer Eigenheit: Zwei völlig verschiedene Regelungen tragen dieselbe Zahl im Namen. Beide sprechen von 30 Kilowatt peak, beide sind Entlastungen, und beide betreffen völlig unterschiedliche Steuerarten. Wer die zwei auseinanderhält, hat den größten Teil des Themas verstanden.
Die zwei Spuren auseinanderhalten
Der häufigste Denkfehler besteht darin, beide Regelungen als eine zu behandeln. Sie laufen unabhängig voneinander, haben eigene Voraussetzungen und stammen sogar aus verschiedenen Gesetzen.
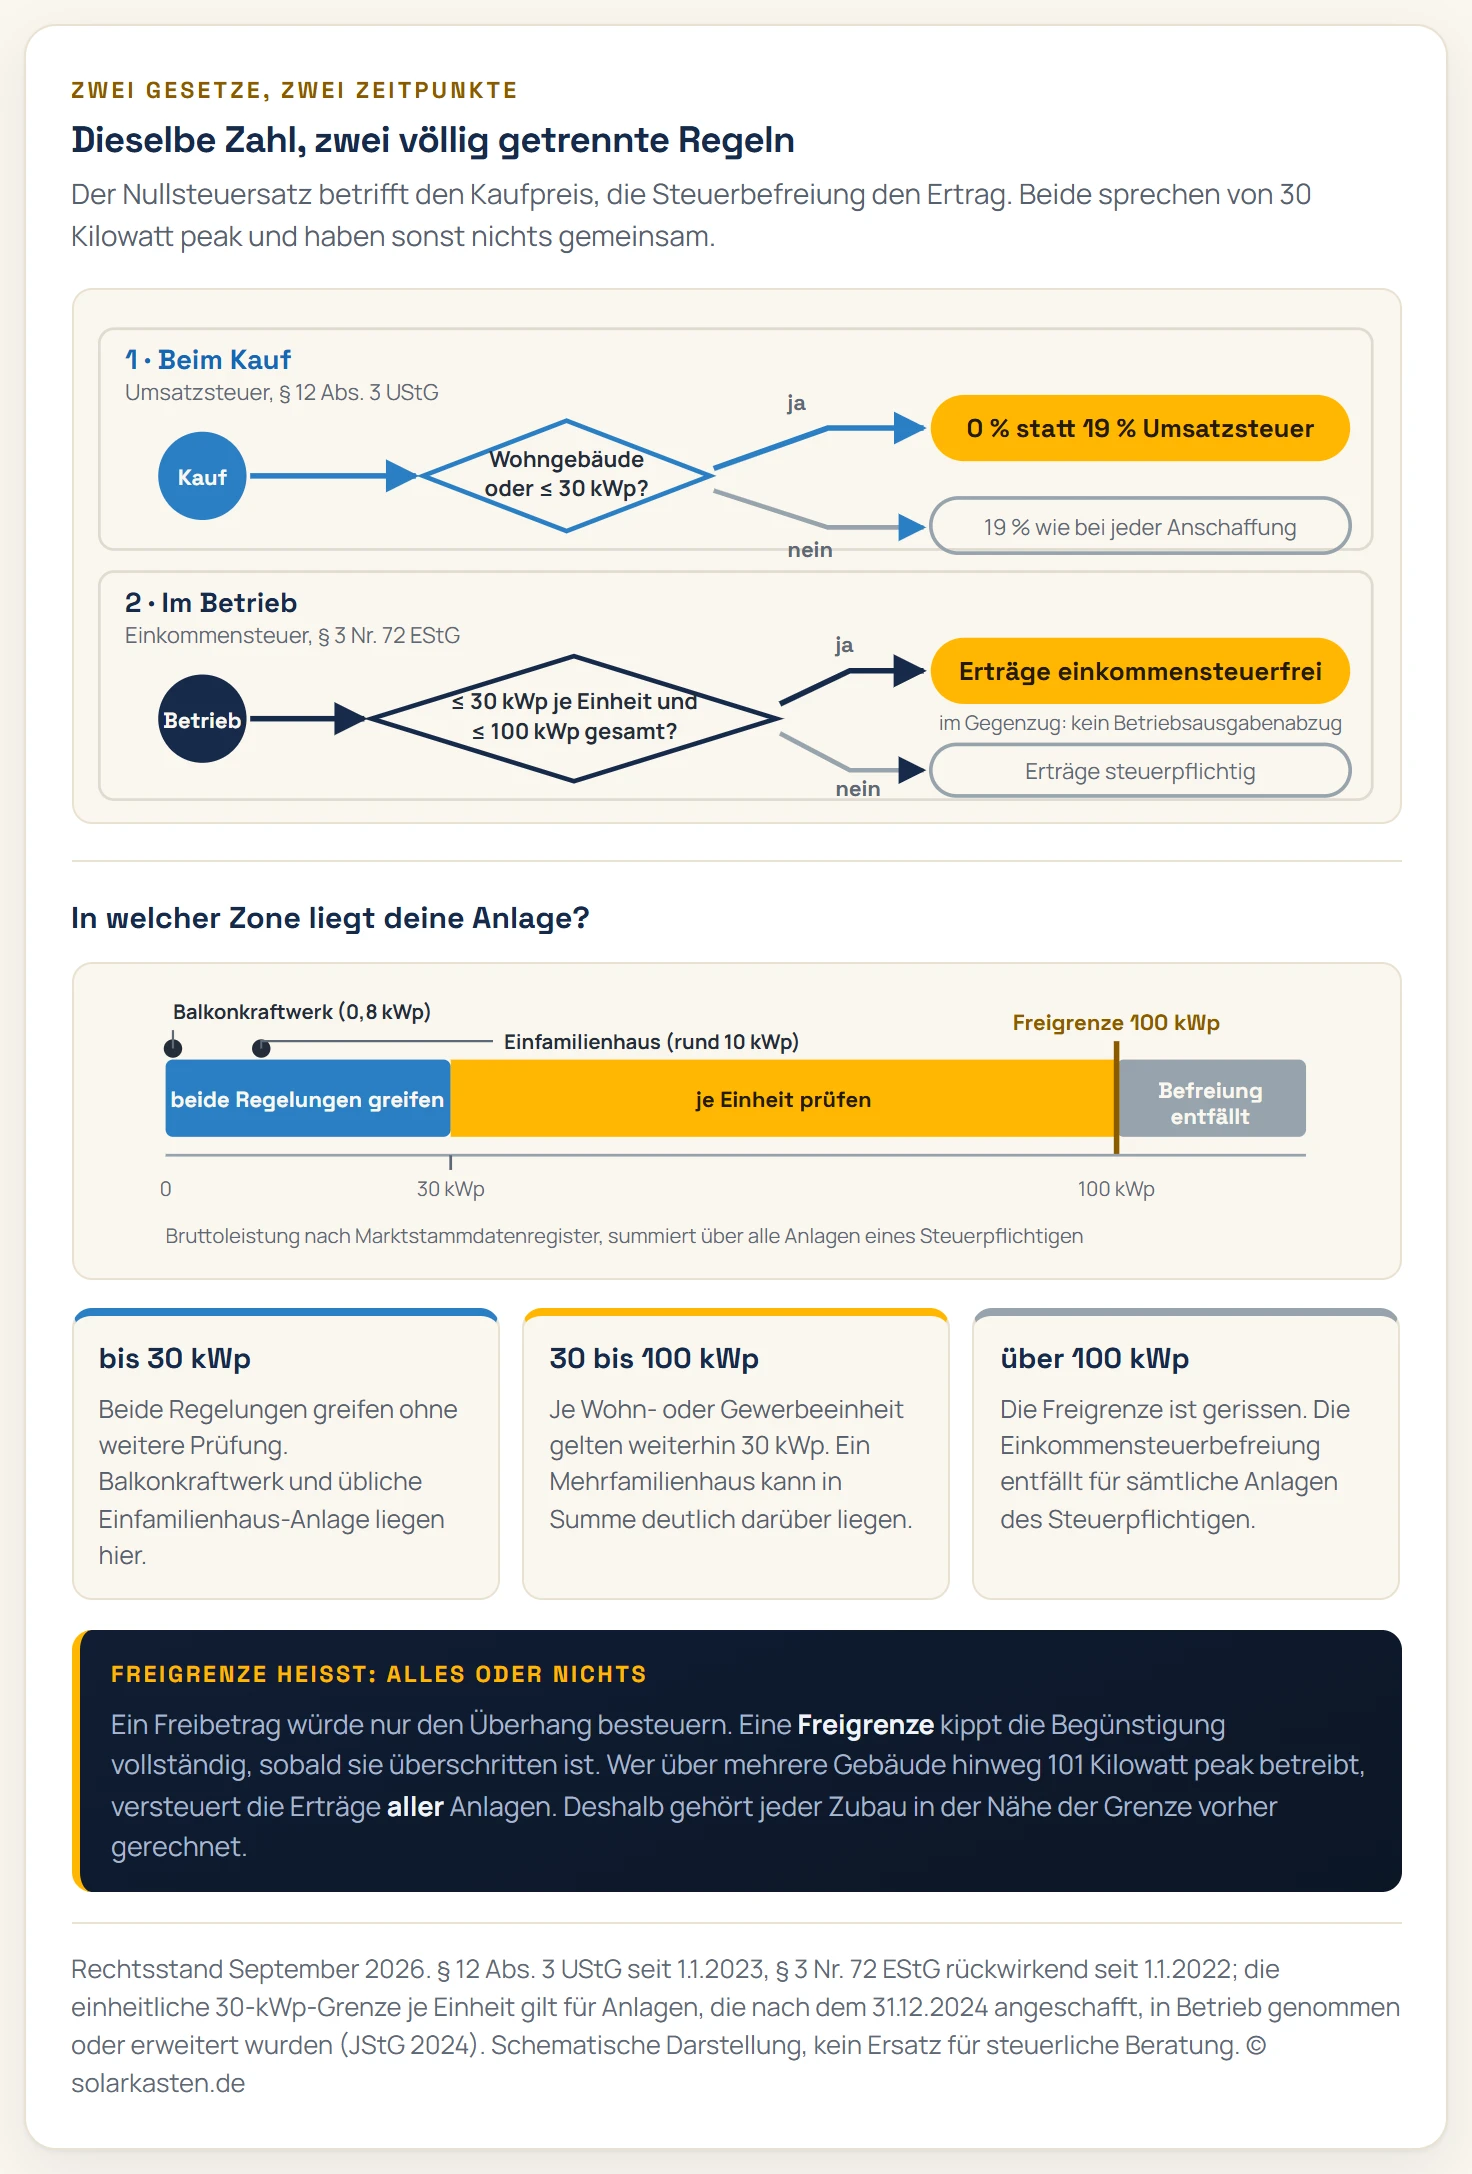
| Beim Kauf | Im Betrieb | |
|---|---|---|
| Steuerart | Umsatzsteuer | Einkommensteuer |
| Rechtsgrundlage | § 12 Abs. 3 UStG | § 3 Nr. 72 EStG |
| Gilt seit | 1. Januar 2023 | 1. Januar 2022 (rückwirkend) |
| Wirkung | 0 statt 19 Prozent auf den Kaufpreis | Erträge bleiben steuerfrei |
| Bedingung | Wohngebäude oder bis 30 kWp | bis 30 kWp je Einheit, max. 100 kWp gesamt |
| Kehrseite | keine | kein Betriebsausgabenabzug |
Für die allermeisten privaten Anlagen greifen beide Regelungen, und das Thema Steuer ist damit erledigt. Interessant wird es erst an den Rändern: bei mehreren Anlagen, bei Mehrfamilienhäusern und bei Altanlagen mit Vorsteuerabzug.
Der Nullsteuersatz beim Kauf
Seit dem 1. Januar 2023 fällt auf die Lieferung und Installation von Photovoltaikanlagen keine Umsatzsteuer mehr an. Technisch handelt es sich um einen Steuersatz von null Prozent, und dieser Unterschied zur Steuerbefreiung hat für den Installateur Bedeutung: Er darf seine eigene Vorsteuer weiter ziehen und gibt den Vorteil ungeschmälert weiter.
Erfasst sind laut § 12 Abs. 3 UStG:
- Solarmodule einschließlich aller wesentlichen Komponenten
- Wechselrichter, Kabel, Montagegestell, Einspeisezähler
- Batteriespeicher, sofern sie Strom aus der Anlage speichern
- die Installationsleistung selbst
Die Voraussetzung lautet, dass die Anlage auf oder an einem Wohngebäude, einem öffentlichen Gebäude oder einem Gebäude für gemeinnützige Tätigkeiten installiert wird. Weil diese Prüfung im Alltag umständlich wäre, enthält das Gesetz eine Vereinfachung: Bei einer Bruttoleistung bis 30 Kilowatt peak nach Marktstammdatenregister gelten die Voraussetzungen als erfüllt. Der Verkäufer muss dann nichts weiter prüfen.
Praktisch bedeutet das: Du zahlst beim Kauf schlicht den Nettopreis. Ein Balkonkraftwerk für 599 Euro kostet 599 Euro, ohne dass irgendwo eine Umsatzsteuer auftaucht. Auf der Rechnung steht ein Hinweis auf § 12 Abs. 3 UStG oder schlicht “0 % USt”.
Die Steuerbefreiung im Betrieb
Die zweite Regelung betrifft das, was die Anlage später einbringt: Einspeisevergütung, Erlöse aus Stromlieferung und den geldwerten Vorteil des Eigenverbrauchs. § 3 Nr. 72 EStG stellt all das von der Einkommensteuer frei, wenn zwei Grenzen eingehalten werden.
Grenze eins: 30 kWp je Einheit
Maßgeblich ist die Bruttoleistung laut Marktstammdatenregister je Wohn- oder Gewerbeeinheit des Gebäudes. Bis einschließlich 2024 galt hier eine Unterscheidung nach Gebäudetyp, die das Jahressteuergesetz 2024 beseitigt hat:
| Gebäudetyp | bis 2024 | seit 2025 |
|---|---|---|
| Einfamilienhaus | 30 kWp | 30 kWp |
| Gewerbeimmobilie mit einer Einheit | 30 kWp | 30 kWp |
| Mehrfamilienhaus | 15 kWp je Wohneinheit | 30 kWp je Wohneinheit |
| gemischt genutztes Gebäude | 15 kWp je Einheit | 30 kWp je Einheit |
Die Neuregelung greift für Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden. Für ein Mehrfamilienhaus mit sechs Wohnungen bedeutet das rechnerisch 180 Kilowatt peak, gebremst allerdings durch die zweite Grenze.
Grenze zwei: 100 kWp je Steuerpflichtigem
Über alle Anlagen eines Steuerpflichtigen oder einer Mitunternehmerschaft hinweg dürfen zusammen höchstens 100 Kilowatt peak stehen. Diese Grenze ist der eigentliche Deckel, und sie ist eine Freigrenze.
Der Unterschied zum Freibetrag entscheidet über viel Geld. Bei einem Freibetrag bliebe alles unterhalb der Grenze steuerfrei und nur der Überhang steuerpflichtig. Bei einer Freigrenze fällt die Begünstigung vollständig weg, sobald die Grenze überschritten ist. Wer 100 Kilowatt peak betreibt, ist steuerfrei. Wer 101 betreibt, versteuert die Erträge aller Anlagen. Wer in diese Größenordnung kommt, sollte vor jedem Zubau steuerlichen Rat einholen.
Die Kehrseite: kein Kostenabzug
Steuerfreie Einnahmen bringen eine Konsequenz mit: Nach § 3c Abs. 1 EStG dürfen Ausgaben, die damit im Zusammenhang stehen, nicht als Betriebsausgaben abgezogen werden. Abschreibung, Reparaturen, Versicherung, Zinsen und Wartungskosten fallen als Abzugsposten weg. Für die meisten privaten Betreiber ist das ein guter Tausch, weil die Erträge einer Dachanlage die laufenden Kosten deutlich übersteigen. Bei größeren, fremdfinanzierten Anlagen kann die Rechnung anders ausfallen.
Wann das Finanzamt Post will
Vor 2023 folgte auf jede Anlage ein Fragebogen zur steuerlichen Erfassung mit acht Seiten Umfang. Das BMF-Schreiben vom 12. Juni 2023 hat das für den Regelfall abgeschafft. Der Fragebogen kann entfallen, wenn drei Bedingungen zusammen vorliegen:
- Die Anlage fällt unter die Steuerbefreiung nach § 3 Nr. 72 EStG.
- Die unternehmerische Tätigkeit beschränkt sich auf den Betrieb dieser Anlage (und gegebenenfalls weiterer begünstigter Anlagen).
- Du wendest die Kleinunternehmerregelung nach § 19 UStG an.
Zum dritten Punkt gehört eine Änderung, die seit 2025 gilt: Die Kleinunternehmerregelung greift bei bis zu 25.000 Euro Umsatz im Vorjahr und 100.000 Euro im laufenden Jahr, und sie muss aktiv in Anspruch genommen werden. Für eine Dachanlage im Einfamilienhaus ist diese Grenze nie ein Thema, die Einspeiseerlöse liegen im dreistelligen Bereich.
Unberührt von all dem bleibt eine Pflicht: die Registrierung im Marktstammdatenregister der Bundesnetzagentur innerhalb eines Monats nach Inbetriebnahme. Sie ist keine Steuerangelegenheit, wird aber häufig damit verwechselt. Wie sich Einträge dort korrigieren lassen, steht unter Marktstammdatenregister ändern.
Gewerbesteuer und Gewerbeanmeldung
Zwei weitere Sorgen lassen sich kurz abräumen. § 3 Nr. 32 Gewerbesteuergesetz befreit den Betrieb von Photovoltaikanlagen bis 30 Kilowatt ausdrücklich von der Gewerbesteuer. Selbst darüber hinaus greift für natürliche Personen und Personengesellschaften der Freibetrag von 24.500 Euro Gewerbeertrag, den eine Dachanlage im üblichen Rahmen nicht erreicht.
Eine Gewerbeanmeldung beim Ordnungsamt ist für den reinen Anlagenbetrieb in der Regel ebenfalls nicht nötig. Die Handhabung unterscheidet sich örtlich, weshalb ein kurzer Anruf bei der Gemeinde im Zweifel schneller ist als die Suche im Netz.
Drei Sonderfälle, die wirklich vorkommen
Altanlage mit Vorsteuerabzug. Wer seine Anlage vor 2023 gekauft und zur Regelbesteuerung optiert hat, bekam damals die 19 Prozent Umsatzsteuer erstattet und versteuert seither Einspeisung und Eigenverbrauch. Die Bindung an diese Wahl beträgt üblicherweise fünf Jahre, danach ist der Wechsel zur Kleinunternehmerregelung möglich. Weil dabei je nach Zeitpunkt eine Vorsteuerkorrektur nach § 15a UStG im Raum steht, gehört dieser Schritt besprochen. Einkommensteuerlich sind Altanlagen seit 2022 ohnehin befreit, sofern sie die Leistungsgrenzen einhalten.
Mehrere Anlagen im Blick behalten. Die 100-kWp-Grenze zählt über alle Anlagen eines Steuerpflichtigen zusammen, auch über verschiedene Gebäude und Grundstücke hinweg. Wer nach und nach zubaut, sollte die Summe im Auge behalten, weil das Überschreiten die Befreiung rückwirkend für alle Anlagen kippt.
Vermietung und Mieterstrom. Sobald Strom an Mieter geliefert wird, entsteht eine eigene unternehmerische Tätigkeit mit eigener steuerlicher Behandlung. Die Steuerbefreiung des § 3 Nr. 72 EStG erfasst zwar auch die Einnahmen aus der Stromlieferung der begünstigten Anlage, die Gestaltung insgesamt wird aber schnell komplex. Hier führt kein Weg an steuerlicher Beratung vorbei.
Fazit
Für die typische private Anlage ist die steuerliche Behandlung heute so einfach wie nie: Beim Kauf fällt keine Umsatzsteuer an, im Betrieb keine Einkommensteuer, Gewerbesteuer ohnehin nicht, und der Fragebogen beim Finanzamt entfällt im Regelfall. Zu erledigen bleibt die Meldung im Marktstammdatenregister innerhalb eines Monats.
Aufmerksamkeit verdienen genau zwei Zahlen: 30 Kilowatt peak je Wohn- oder Gewerbeeinheit und 100 Kilowatt peak über alle eigenen Anlagen. Beide sind Freigrenzen, bei deren Überschreiten die Begünstigung vollständig entfällt. Wer plant, in diese Größenordnung zu wachsen, klärt die Folgen vorher ab.
Dieser Artikel ordnet die Rechtslage ein und ersetzt keine steuerliche Beratung. Bei mehreren Anlagen, bei Mieterstrom, bei Altanlagen mit Vorsteuerabzug und bei allem rund um die Freigrenzen ist der Gang zur Steuerberatung die günstigere Variante. Was das Ende der EEG-Förderung für eine Altanlage bedeutet, steht im Artikel Einspeisevergütung nach 20 Jahren.
Häufige Fragen
Muss ich die Einnahmen aus meiner Photovoltaikanlage versteuern?
Bei kleinen Anlagen in aller Regel nicht. § 3 Nummer 72 Einkommensteuergesetz stellt Einnahmen und Entnahmen aus Photovoltaikanlagen steuerfrei, wenn die Bruttoleistung je Wohn- oder Gewerbeeinheit höchstens 30 Kilowatt peak beträgt und alle Anlagen eines Steuerpflichtigen zusammen 100 Kilowatt peak nicht überschreiten. Die Befreiung gilt rückwirkend seit dem 1. Januar 2022. Für ein Einfamilienhaus mit üblicher Dachanlage oder ein Balkonkraftwerk ist die Frage damit erledigt.
Was ist der Nullsteuersatz und wofür gilt er?
Der Nullsteuersatz nach § 12 Absatz 3 Umsatzsteuergesetz bedeutet 0 statt 19 Prozent Umsatzsteuer auf Lieferung und Installation einer Photovoltaikanlage. Er gilt seit dem 1. Januar 2023 und erfasst Module, Wechselrichter, Speicher, Montagematerial und die Installationsleistung, sofern die Anlage auf oder an einem Wohngebäude, einem öffentlichen Gebäude oder einem Gebäude für gemeinnützige Tätigkeiten sitzt. Bei einer Bruttoleistung bis 30 Kilowatt peak nach Marktstammdatenregister gelten diese Voraussetzungen als erfüllt.
Was hat sich 2025 an der Steuerbefreiung geändert?
Das Jahressteuergesetz 2024 hat die Grenzen vereinheitlicht. Bis einschließlich 2024 galten 30 Kilowatt peak für Einfamilienhäuser und Gewerbeimmobilien, aber nur 15 Kilowatt peak je Einheit bei Mehrfamilienhäusern und gemischt genutzten Gebäuden. Seither gelten einheitlich 30 Kilowatt peak je Wohn- oder Gewerbeeinheit, unabhängig vom Gebäudetyp. Die Neuregelung betrifft Anlagen, die nach dem 31. Dezember 2024 angeschafft, in Betrieb genommen oder erweitert wurden. Die Obergrenze von 100 Kilowatt peak je Steuerpflichtigem bleibt.
Muss ich meine Anlage beim Finanzamt anmelden?
Häufig nicht mehr. Nach dem BMF-Schreiben vom 12. Juni 2023 kann der Fragebogen zur steuerlichen Erfassung entfallen, wenn drei Bedingungen zusammen erfüllt sind: Die Anlage fällt unter die Steuerbefreiung des § 3 Nummer 72 EStG, das Unternehmen beschränkt sich auf den Betrieb dieser Anlage, und du wendest die Kleinunternehmerregelung an. Das Finanzamt kann den Fragebogen im Einzelfall trotzdem anfordern. Von dieser Erleichterung unberührt bleibt die Registrierung im Marktstammdatenregister, die innerhalb eines Monats nach Inbetriebnahme Pflicht ist.
Ist die 100-kWp-Grenze ein Freibetrag oder eine Freigrenze?
Eine Freigrenze, und dieser Unterschied ist teuer. Bei einem Freibetrag bliebe der Teil unterhalb der Grenze steuerfrei und nur der Überhang steuerpflichtig. Bei einer Freigrenze entfällt die Begünstigung vollständig, sobald die Grenze überschritten ist. Wer also 101 Kilowatt peak über mehrere Anlagen betreibt, verliert die Steuerbefreiung für sämtliche Anlagen. Dasselbe gilt für die 30-Kilowatt-peak-Grenze je Einheit. Bei Anlagen nahe an einer dieser Grenzen lohnt steuerlicher Rat vor dem Zubau.
Kann ich die Kosten meiner Anlage steuerlich absetzen?
Bei einer steuerbefreiten Anlage nicht. Nach § 3c Absatz 1 Einkommensteuergesetz dürfen Ausgaben, die mit steuerfreien Einnahmen zusammenhängen, nicht als Betriebsausgaben abgezogen werden. Abschreibung, Reparaturkosten, Versicherung und Zinsen entfallen damit als Abzugsposten. Das ist die Kehrseite der Vereinfachung: keine Steuer auf die Erträge, dafür auch kein Abzug der Kosten. Für den Nullsteuersatz beim Kauf ist das ohne Belang, weil die Anlage ohnehin ohne Umsatzsteuer geliefert wird.
Was gilt für Anlagen, die vor 2022 in Betrieb gingen?
Die Einkommensteuerbefreiung nach § 3 Nummer 72 EStG gilt auch für Altanlagen, sofern sie die Leistungsgrenzen einhalten. Seit 2022 sind deren Erträge also ebenfalls steuerfrei. Umsatzsteuerlich liegt der Fall anders: Wer beim Kauf zur Regelbesteuerung optiert und die Vorsteuer gezogen hat, bleibt zunächst daran gebunden, üblicherweise fünf Jahre. Danach ist ein Wechsel zur Kleinunternehmerregelung möglich. Weil dabei Vorsteuerkorrekturen im Spiel sein können, ist das ein Fall für steuerliche Beratung.
Fällt auf ein Balkonkraftwerk irgendeine Steuer an?
Praktisch nein. Mit typischerweise 800 bis 2.000 Wattpeak liegt ein Steckersolargerät weit unter allen Grenzen: Der Kauf erfolgt zum Nullsteuersatz, die Erträge sind nach § 3 Nummer 72 EStG steuerfrei, und Gewerbesteuer fällt ohnehin nicht an. Auch der Fragebogen zur steuerlichen Erfassung entfällt in aller Regel. Zu erledigen bleibt die Registrierung im Marktstammdatenregister innerhalb eines Monats nach Inbetriebnahme.
Muss ich Gewerbesteuer zahlen?
Bei kleinen Anlagen nicht. § 3 Nummer 32 Gewerbesteuergesetz befreit den Betrieb von Photovoltaikanlagen mit bis zu 30 Kilowatt Leistung ausdrücklich von der Gewerbesteuer. Unabhängig davon gilt für natürliche Personen und Personengesellschaften ein Freibetrag von 24.500 Euro Gewerbeertrag im Jahr, der bei einer Dachanlage im üblichen Rahmen nie erreicht wird. Eine Gewerbeanmeldung beim Ordnungsamt ist für den reinen Anlagenbetrieb in der Regel ebenfalls nicht erforderlich.
Lohnt sich die Regelbesteuerung heute noch?
Für Neuanlagen kaum. Der einzige Grund für die Regelbesteuerung war früher der Vorsteuerabzug: Man holte sich die 19 Prozent Umsatzsteuer aus dem Kaufpreis zurück und versteuerte dafür Einspeisung und Eigenverbrauch. Seit dem Nullsteuersatz fällt beim Kauf gar keine Umsatzsteuer mehr an, es gibt also nichts zurückzuholen. Übrig bliebe allein die Pflicht, auf Einspeiseerlöse und Eigenverbrauch Umsatzsteuer abzuführen und Voranmeldungen abzugeben.